Relatório mensal · 3 de novembro de 2026 · Equipe de redação Deals & Exits
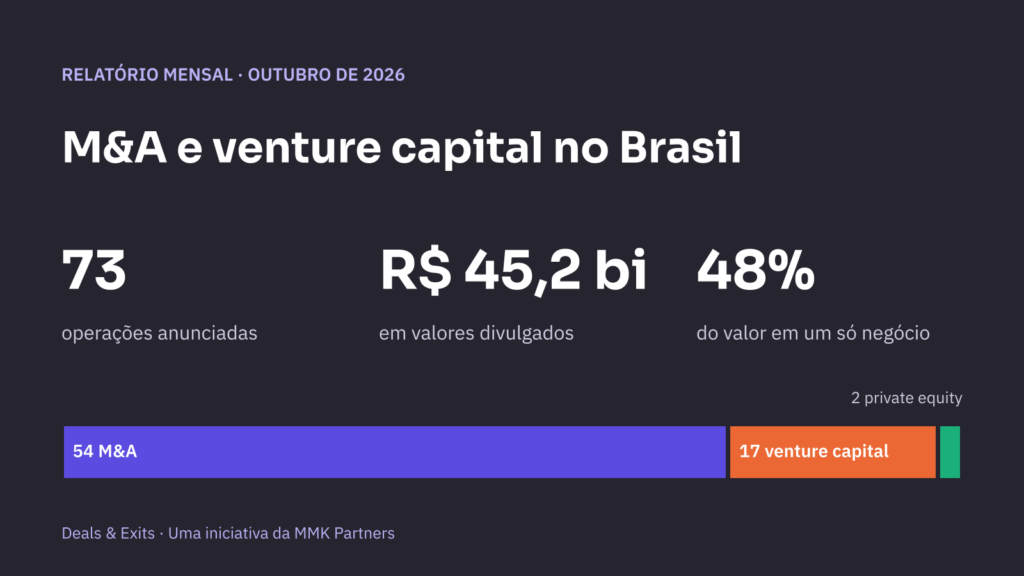
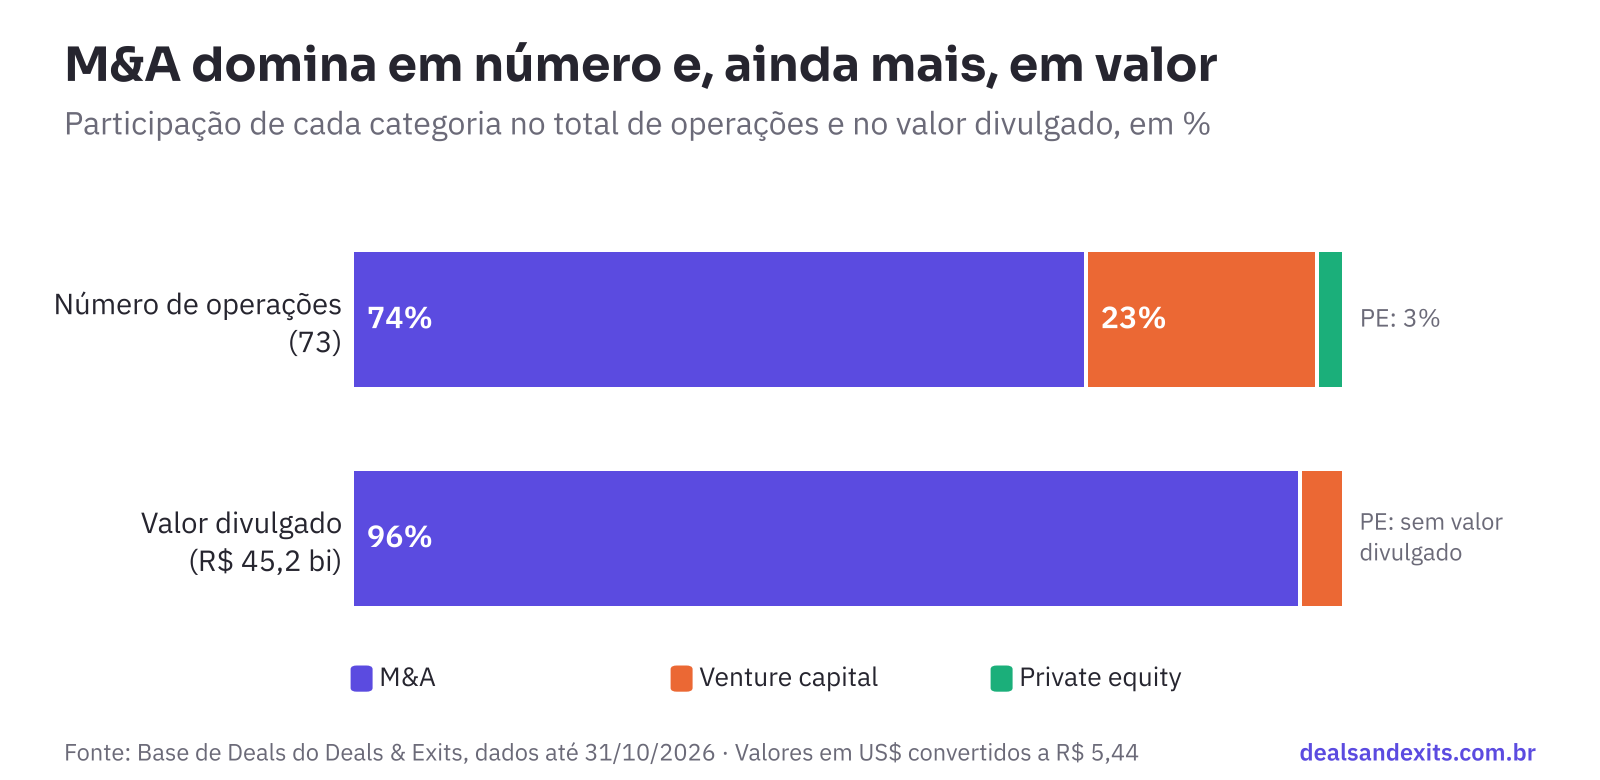
Outubro fechou com 73 operações anunciadas envolvendo empresas ou ativos no Brasil e na América Latina: 54 de M&A, 17 rodadas de venture capital e 2 de private equity. As 38 operações com valor informado somam R$ 45,2 bilhões.
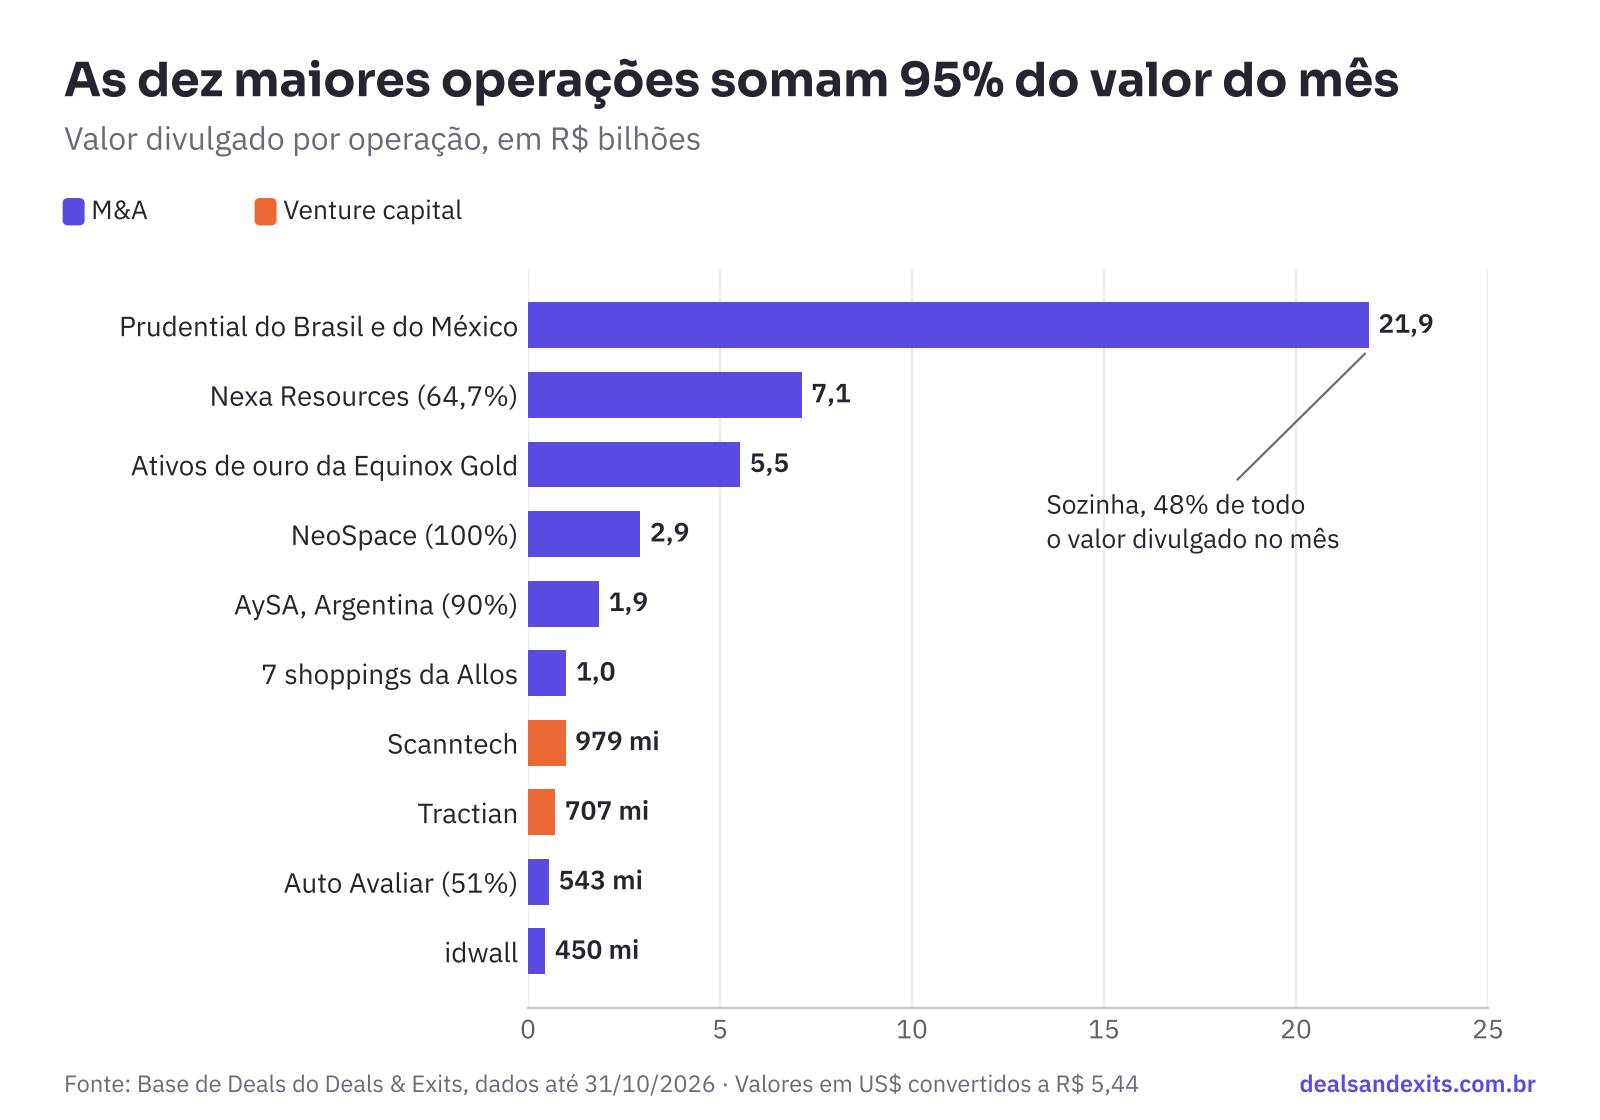
O número impressiona, mas esconde o traço mais forte do mês: a concentração. Uma única transação, a venda das operações da Prudential no Brasil e no México, por US$ 4,0 bilhões (cerca de R$ 21,9 bilhões), responde por 48% de todo o valor divulgado. No venture capital, a história se repete em escala menor: Scanntech e Tractian levaram 83% do dinheiro das rodadas com valor público.
Os números do mês
| Indicador | Outubro de 2026 |
|---|---|
| Operações anunciadas | 73 |
| M&A | 54 (74%) |
| Venture capital | 17 (23%) |
| Private equity | 2 |
| Operações com valor informado | 38 |
| Valor divulgado (total) | R$ 45,2 bi |
| Valor divulgado em M&A | R$ 43,2 bi, em 24 operações |
| Valor divulgado em venture capital | R$ 2,0 bi, em 14 rodadas |
1. Um mês decidido por poucos negócios
As dez maiores operações somam cerca de R$ 43 bilhões, ou 95% do valor divulgado. Sem a Prudential, o mês teria R$ 23,3 bilhões em operações com valor público, metade do total registrado. Quatro operações passam de R$ 2 bilhões e, juntas, respondem por 87% do valor divulgado em M&A.
A leitura prática é que o total de outubro diz mais sobre alguns poucos ativos grandes trocando de mãos do que sobre um aquecimento generalizado do mercado. Para avaliar o ritmo do M&A, o número de operações e a distribuição dos tíquetes contam mais do que a soma.
| # | Operação | Categoria | Setor | Valor (R$) | Valor original |
|---|---|---|---|---|---|
| 1 | Prudential do Brasil e Prudential do México | M&A | Seguros | R$ 21,9 bi | US$ 4,025 bi |
| 2 | Nexa Resources (64,7%) | M&A | Mineração | R$ 7,1 bi | US$ 1,31 bi |
| 3 | Ativos de ouro da Equinox Gold no Brasil | M&A | Mineração (ouro) | R$ 5,5 bi | US$ 1,015 bi |
| 4 | NeoSpace (100%) | M&A | Tecnologia (IA) | R$ 2,9 bi | R$ 2,925 bi |
| 5 | AySA, Argentina (90%) | M&A | Saneamento | R$ 1,9 bi | US$ 340,2 mi |
| 6 | Participações em 7 shoppings da Allos | M&A | Imobiliário (shoppings) | R$ 1,0 bi | R$ 1 bi |
| 7 | Scanntech | Venture capital | Retailtech | R$ 979 mi | US$ 180 mi |
| 8 | Tractian | Venture capital | Industrial tech | R$ 707 mi | US$ 130 mi |
| 9 | Auto Avaliar (51%) | M&A | Tecnologia automotiva | R$ 543 mi | R$ 543 mi |
| 10 | idwall | M&A | Tecnologia (antifraude) | R$ 450 mi | R$ 450 mi |
2. Mineração e seguros puxam o valor; tecnologia, o volume
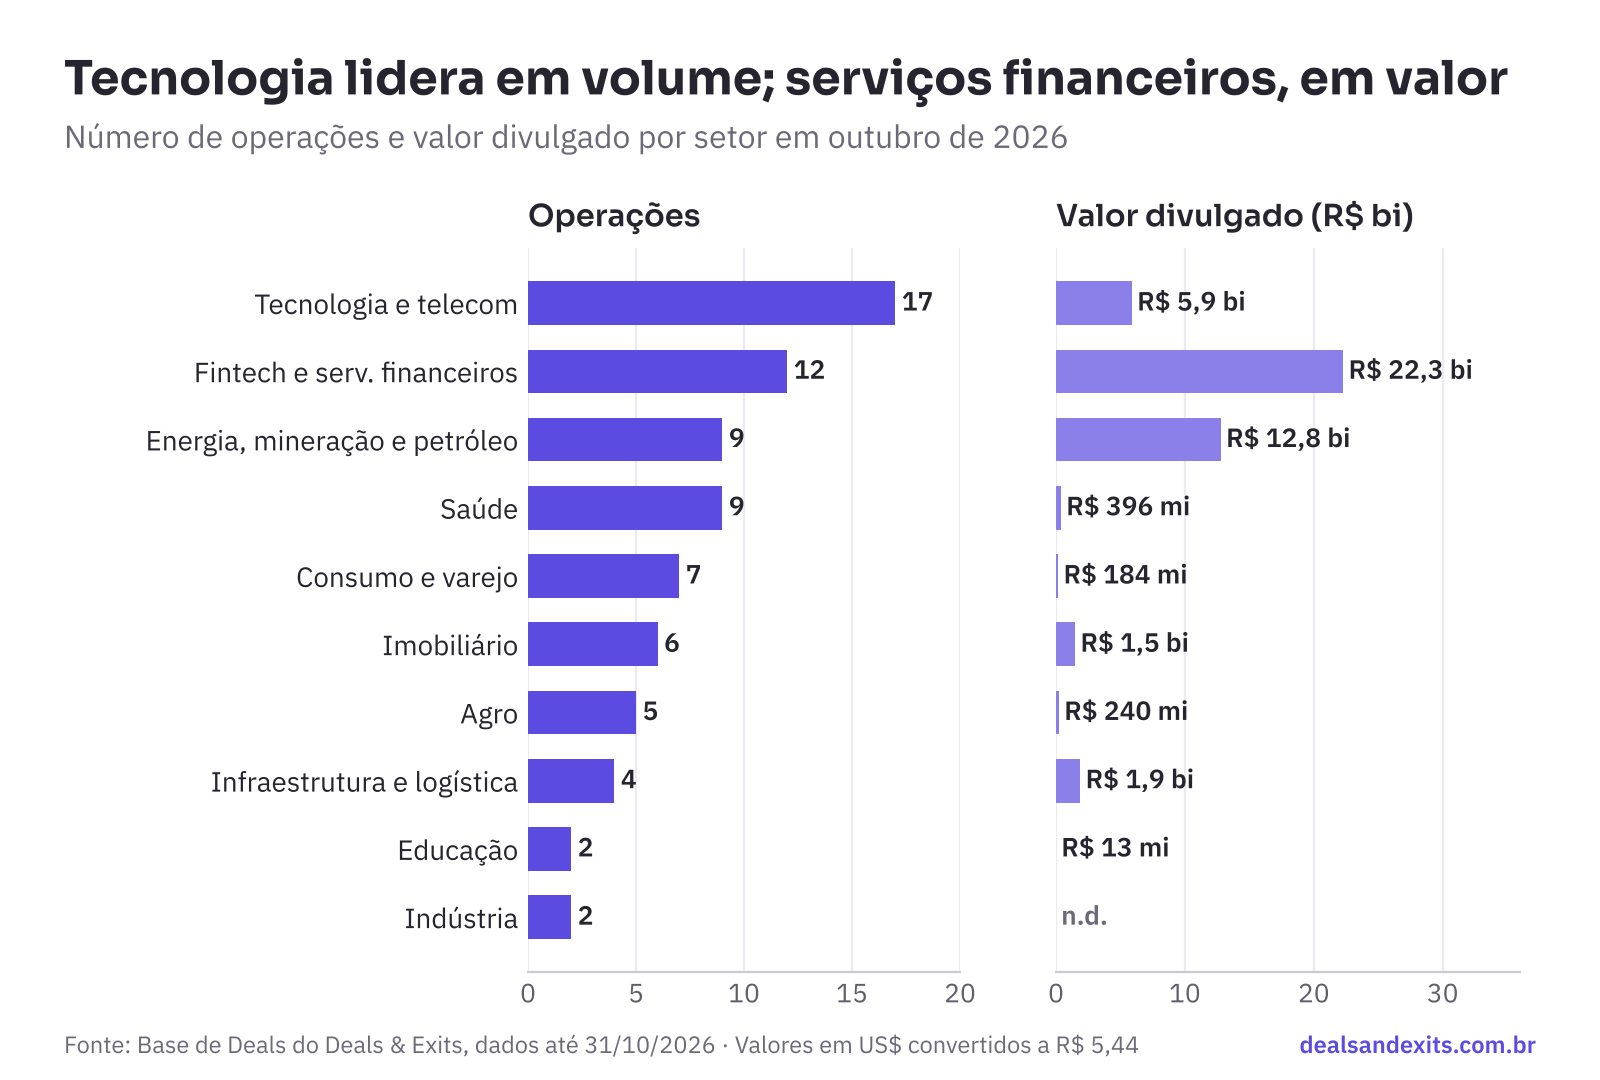
Tecnologia e telecom foi o setor mais movimentado, com 17 operações, mas somou R$ 5,9 bilhões, e cerca de metade disso vem de um só negócio, a compra de 100% da NeoSpace por R$ 2,9 bilhões. É um setor de muitas transações e tíquetes menores.
Em valor, o quadro é outro. Fintech e serviços financeiros, que inclui seguros, lidera com R$ 22,3 bilhões, quase tudo da Prudential. Energia, mineração e petróleo vem logo atrás, com R$ 12,8 bilhões em 9 operações: só a participação na Nexa Resources e os ativos de ouro da Equinox Gold somam R$ 12,6 bilhões, 28% do valor do mês. A lista de recursos naturais ainda inclui a compra da Meteoric Resources pela Lynas Rare Earths (A$ 968 milhões), que fica fora dos totais por estar em outra moeda. Mineração, ouro e terras raras dividiram o topo do mês, um tema que vale acompanhar nos próximos relatórios.
Saúde ficou empatada com energia em número (9 operações), mas com apenas R$ 396 milhões divulgados: muitas transações pequenas ou sem valor público.
| Setor | Operações | Valor divulgado |
|---|---|---|
| Tecnologia e telecom | 17 | R$ 5,9 bi |
| Fintech e serviços financeiros | 12 | R$ 22,3 bi |
| Energia, mineração e petróleo | 9 | R$ 12,8 bi |
| Saúde | 9 | R$ 396 mi |
| Consumo e varejo | 7 | R$ 184 mi |
| Imobiliário | 6 | R$ 1,5 bi |
| Agro | 5 | R$ 240 mi |
| Infraestrutura, logística e transporte | 4 | R$ 1,9 bi |
| Educação | 2 | R$ 13 mi |
| Indústria | 2 | Não divulgado |
3. Venture capital: duas rodadas grandes e uma cauda de cheques pequenos
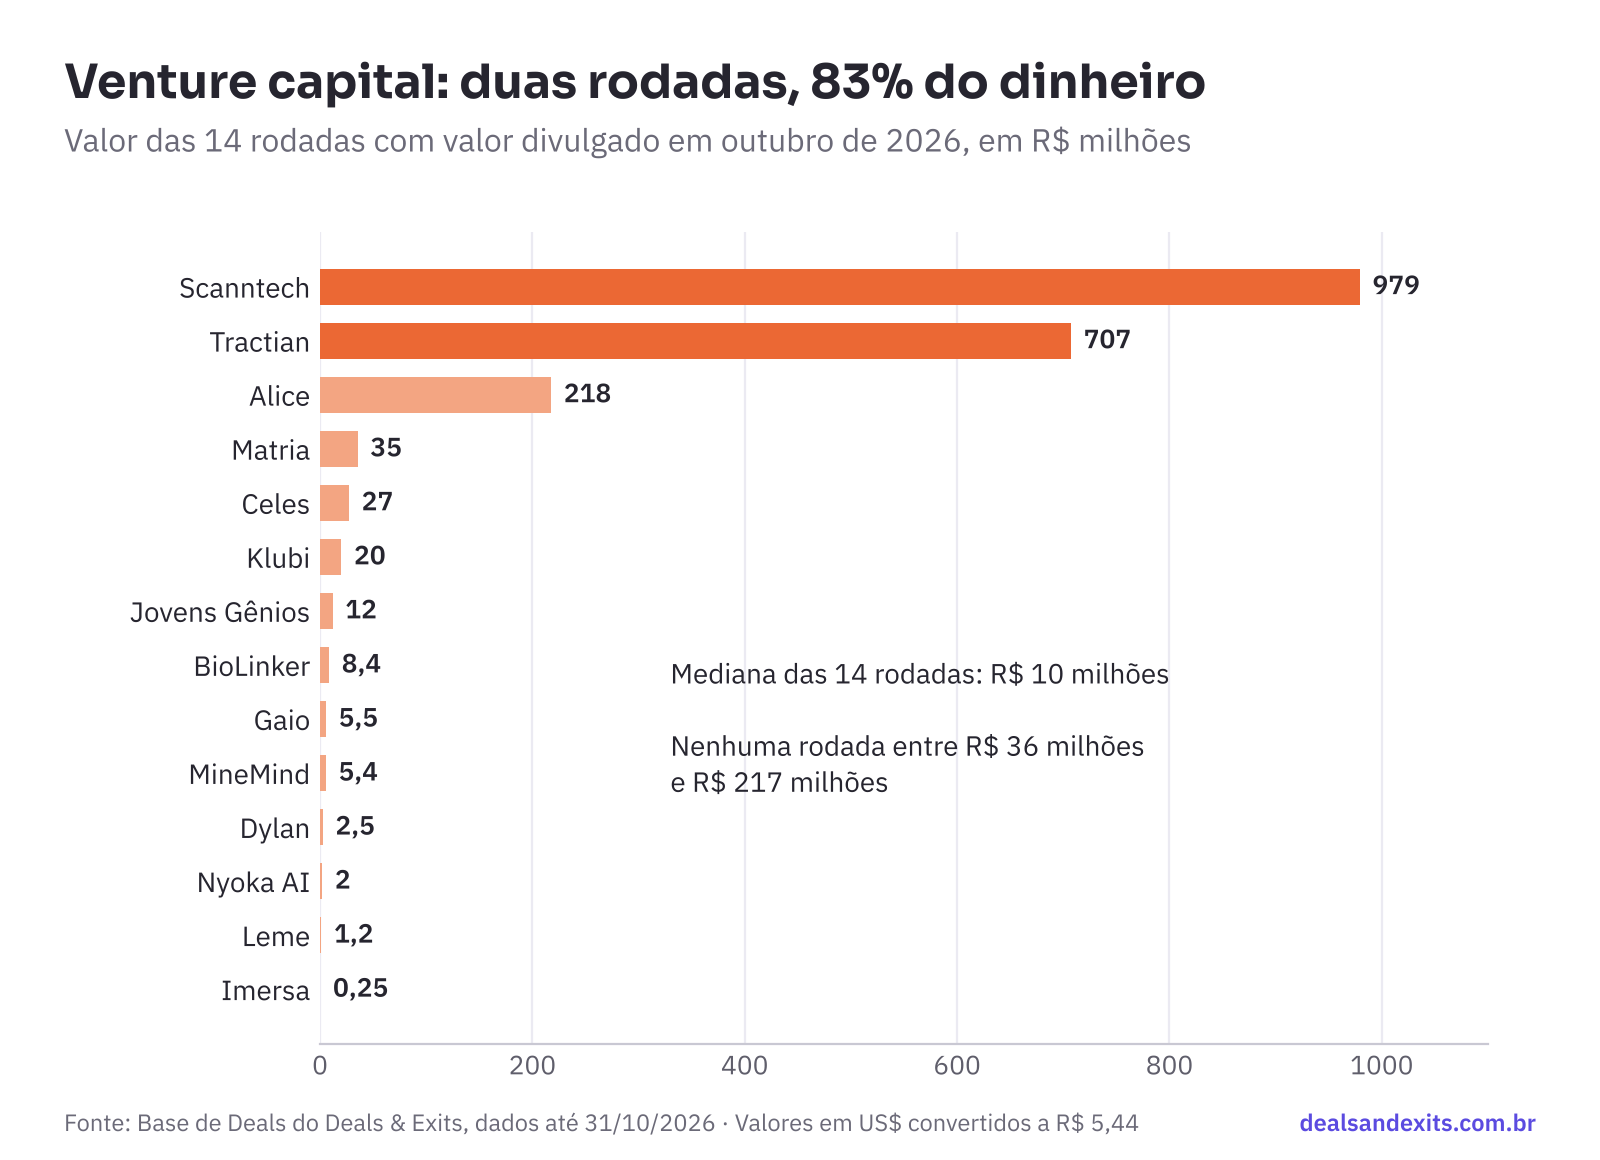
Foram 17 rodadas no mês, 14 delas com valor informado, somando R$ 2,0 bilhões. Scanntech (US$ 180 milhões) e Tractian (US$ 130 milhões) respondem por cerca de R$ 1,7 bilhão, ou 83% do total. A Tractian foi apontada como novo unicórnio brasileiro; na Scanntech, parte relevante da operação é venda de ações existentes, com saída parcial da Warburg Pincus.
Fora das duas, o retrato é de estágio inicial. A mediana das 14 rodadas é de cerca de R$ 10 milhões, e metade delas ficou abaixo desse valor. Depois da Alice (US$ 40 milhões, com a IFC na liderança), a próxima rodada é a da Matria, de US$ 6,5 milhões. Não houve nenhuma rodada entre R$ 36 milhões e R$ 217 milhões, a faixa típica de Séries A e B. É o meio da curva que ficou vazio em outubro.
Dois outros sinais aparecem na lista. Inteligência artificial está no centro de pelo menos cinco das 17 rodadas (Celes, MineMind, Squad.com/Inner AI, Nyoka AI e Auro), além de ter protagonizado a quarta maior operação de M&A do mês, a NeoSpace. E a base de investidores é diversa: há gestoras tradicionais, braços corporativos como Vivo Ventures e G4, capital multilateral (IFC), fomento público (Fapesp e o Fundo GovTech) e quatro rodadas com participação de investidores-anjo.
A saída parcial da Warburg Pincus na Scanntech é um lembrete de que, num ciclo com poucos IPOs, a venda secundária dentro de rodadas grandes segue como uma das rotas de liquidez para fundos.
| Data | Empresa | Setor | Valor | Líder ou investidores |
|---|---|---|---|---|
| 30/10 | Celes | Software de IA para varejo | US$ 5 mi | SP Ventures (líder), Fulcrum Global Capital, 30N Ventures e Taram Capital |
| 28/10 | Klubi | Fintech (consórcios) | R$ 20 mi | Patria High Growth (Patria Investimentos) |
| 27/10 | Gaio | Martech | R$ 5,5 mi | G4 (líder) e investidores-anjo |
| 26/10 | Leme | Edtech | R$ 1,2 mi | Potencia Ventures |
| 23/10 | MineMind | Software de IA para mineração | US$ 1 mi | Investidores-anjo |
| 22/10 | Tractian | Industrial tech | US$ 130 mi | Sapphire Ventures (líder) e M&G Catalyst (colíder) |
| 19/10 | Alice | Healthtech | US$ 40 mi | IFC (líder) |
| 19/10 | Squad.com (Inner AI) | Inteligência artificial | Não divulgado | Vivo Ventures |
| 15/10 | Matria | Healthtech | US$ 6,5 mi | Astella (líder) |
| 14/10 | Imersa | Software (copiloto de vendas) | R$ 250 mil | Investidores-anjo |
| 13/10 | Scanntech | Retailtech | US$ 180 mi | L Catterton (líder) e Partners Group |
| 13/10 | Dylan | Wealth tech | R$ 2,5 mi | Investidores-anjo |
| 13/10 | Jovens Gênios | Edtech | R$ 11,8 mi | Fundo GovTech (KPTL e Cedro Capital) |
| 10/10 | Nyoka AI | Agentes de IA para ERPs | R$ 2 mi | Razzo Ventures |
| 07/10 | Leapy | HRtech | Não divulgado | Elea Foundation for Ethics in Globalization |
| 06/10 | BioLinker | Biotecnologia | R$ 8,4 mi | Axcell e Fapesp (PIPE Fase 2) |
| 05/10 | Auro | Wealth management com IA | Não divulgado | Link Capital |
4. Mais compra de controle do que fatias minoritárias
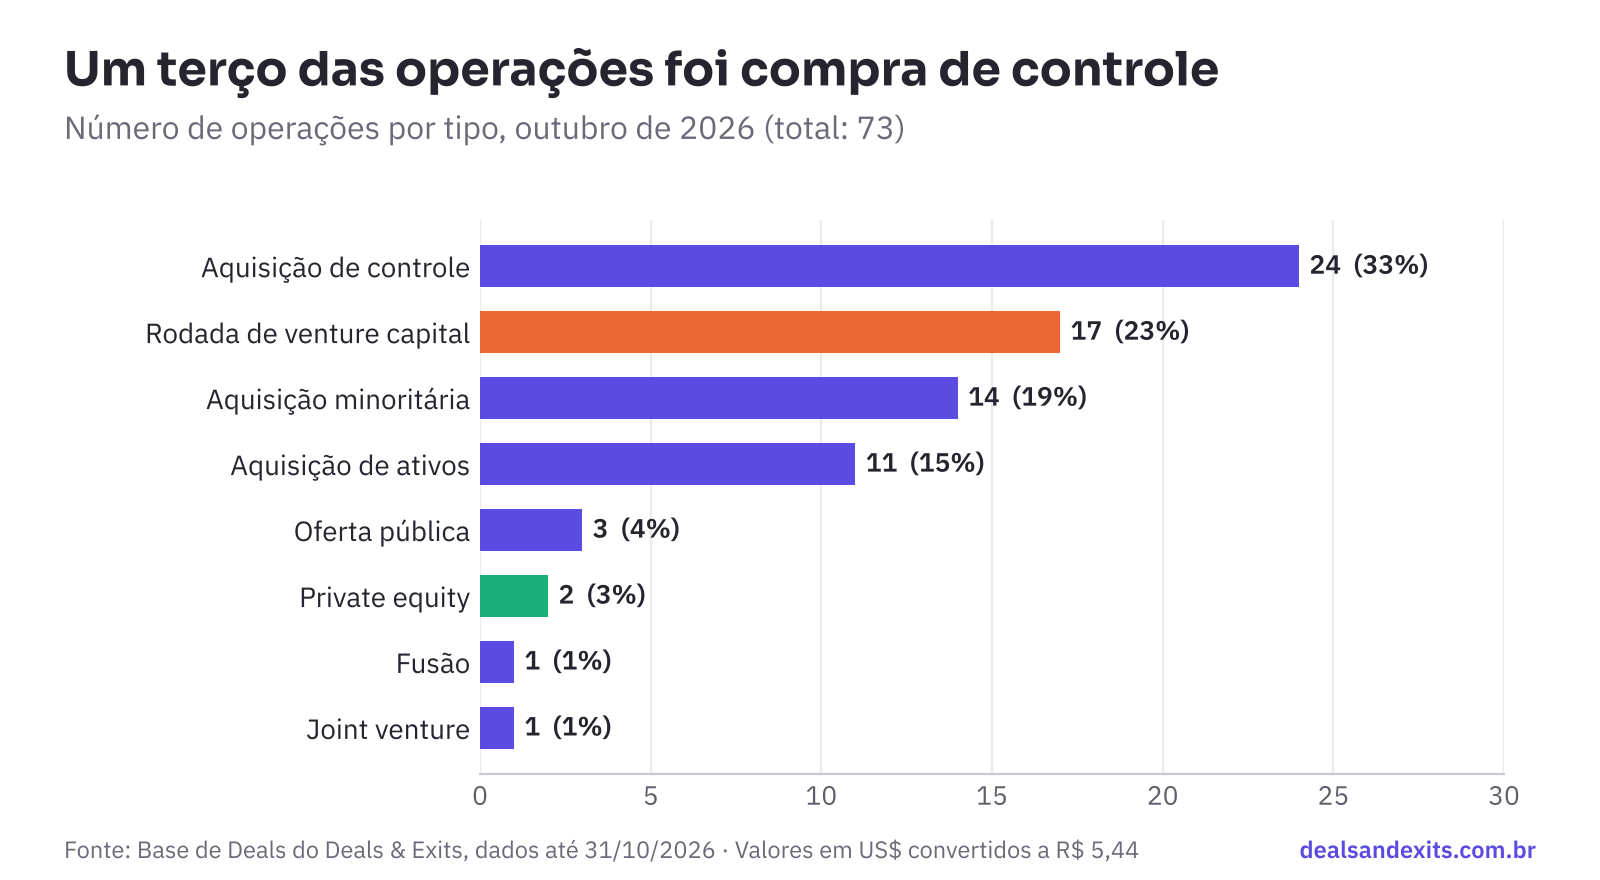
Por tipo, o mês teve 24 aquisições de controle, 17 rodadas de venture capital, 14 aquisições minoritárias, 11 aquisições de ativos, 3 ofertas públicas, 2 operações de private equity, 1 fusão e 1 joint venture. Aquisições de controle são um terço de todas as operações e 44% do M&A. As 11 compras de ativos, como os ativos de ouro da Equinox Gold e as participações em shoppings da Allos, mostram que a venda de partes do portfólio segue como uma ferramenta relevante de reorganização para as empresas.
Em private equity, foram só duas operações, ambas sem valor divulgado: a Archimed assumiu o controle da Genetica Bioscience, com a Rise Investments como minoritária, e a Vinci Compass investiu na Sanar por meio do fundo Vinci Capital Partners IV.
5. Metade do mercado ainda sem preço
Apenas 38 das 73 operações (52%) tiveram valor informado. A transparência varia muito por categoria: no venture capital, 14 de 17 rodadas divulgaram valor (82%); no M&A, só 24 de 54 (44%); no private equity, nenhuma. Na prática, o total em reais é um piso: o valor real movimentado em outubro é maior, e a parcela invisível está concentrada justamente nas transações entre empresas fechadas.
O que fica de outubro
- Concentração: um negócio respondeu por 48% do valor e os dez maiores por 95%. O total do mês é sensível a poucas transações.
- Recursos naturais em alta: mineração, ouro e terras raras estiveram entre os maiores negócios do mês.
- Tecnologia em volume: 17 operações, a maioria de tíquete menor, com IA presente tanto em M&A quanto em venture capital.
- Venture capital em dois extremos: duas rodadas grandes concentram o dinheiro, e a faixa intermediária ficou vazia.
- Pouca transparência no M&A: menos da metade das operações divulgou valor.
Como lemos os dados
Contamos como operação o anúncio com data em outubro de 2026 que envolva empresa ou ativo no Brasil ou na América Latina. Operações internacionais sem ligação com o Brasil ficam fora. O valor divulgado é a soma dos valores informados pelas fontes, em reais; operações sem valor público não entram na soma. Valores em dólar foram convertidos a R$ 5,44 por US$. Duas operações com valor em outras moedas ficam fora dos totais em reais: a Meteoric Resources (A$ 968 milhões, comprada pela Lynas Rare Earths) e a Stahlwerk Thüringen (€ 550 milhões).
Fonte: Base de Deals do Deals & Exits, com dados até 31/10/2026. Uma iniciativa da MMK Partners. Tem uma operação para nos contar? Escreva para editorial@dealsandexits.com.br.